

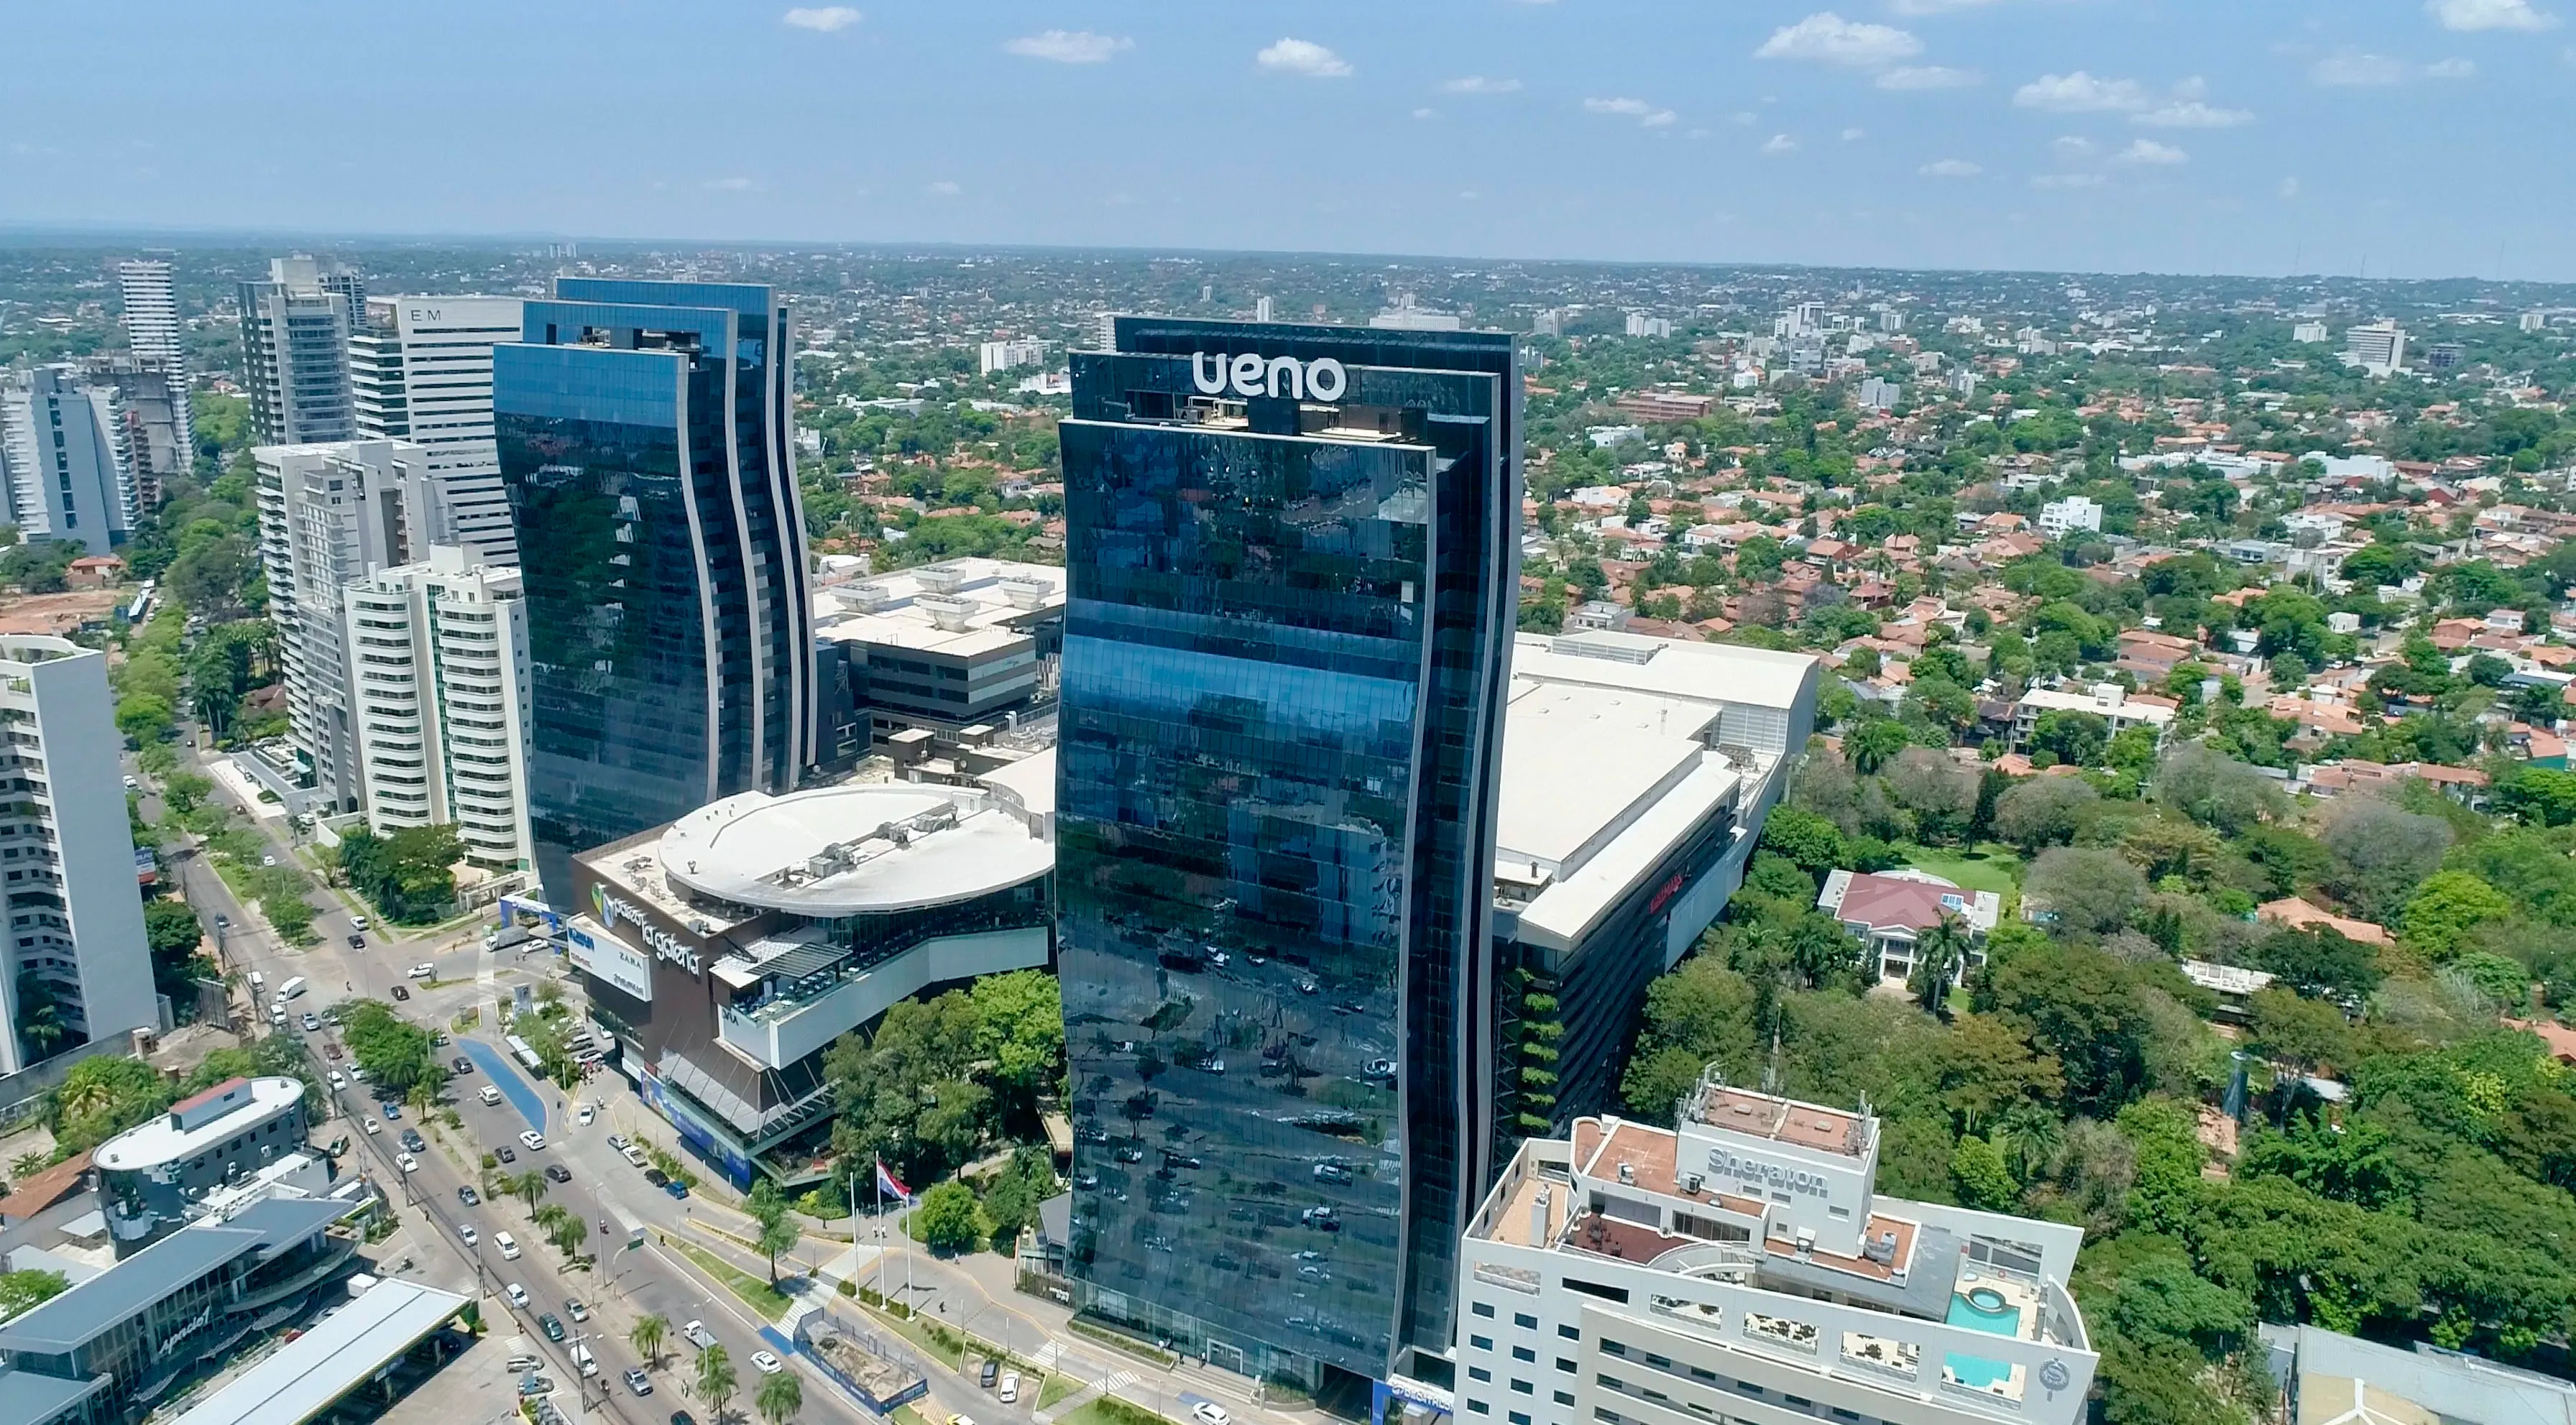
El Banco Central del Paraguay (BCP) intervino Ueno Bank, una de las entidades financieras de mayor crecimiento en el país en los últimos años, dejando temporalmente bloqueado el acceso a los depósitos de sus clientes. La medida, adoptada en las últimas horas, ha generado incertidumbre entre ahorristas, empresarios y observadores del ecosistema financiero regional.
BBC Mundo cubrió el suceso destacando la magnitud del impacto: Ueno Bank había logrado en poco tiempo posicionarse como uno de los bancos digitales de referencia en Paraguay, con una base de clientes que según fuentes del sector supera el millón de usuarios activos. La intervención implica que el BCP toma el control operativo de la entidad mientras investiga su situación patrimonial.
Qué se sabe hasta ahora
La intervención del BCP es una medida de carácter preventivo y regulatorio contemplada en la Ley 861/96 de Bancos, Financieras y otras Entidades de Crédito. No equivale automáticamente a quiebra, aunque es el paso previo que puede desembocar en liquidación si la entidad no puede demostrar solvencia suficiente durante el período de intervención.
Según la cobertura de BBC Mundo, el BCP no ha detallado públicamente las causas concretas que motivaron la decisión. Las intervenciones bancarias en Paraguay históricamente han respondido a tres tipos de situaciones: descalce de liquidez, irregularidades contables o incumplimiento de los índices de capitalización mínima exigidos por el regulador.
Lo que sí está confirmado es que los depósitos están momentáneamente inaccesibles para los clientes. Esto incluye cuentas de ahorro, cuentas corrientes y, según fuentes del sector consultadas en Asunción, también algunos productos de inversión vinculados a la entidad.
Qué pasa con los depósitos
En Paraguay, el Fondo de Garantía de Depósitos (FGD) cubre depósitos de hasta 75 salarios mínimos por persona por entidad. Con el salario mínimo vigente en torno a PYG 2.550.000 mensuales (aproximadamente USD 340 al cambio actual), la cobertura máxima ronda los USD 25.500 por depositante. Los depósitos que superen ese umbral quedan expuestos al proceso de liquidación si la intervención no resuelve la situación.
+1M
Clientes activos aproximados de Ueno Bank según fuentes del sector financiero paraguayo, antes de la intervención del BCP
Fuente · BBC Mundo, noviembre 2026
El perfil de Ueno Bank y por qué importa
Ueno Bank no era una entidad bancaria tradicional. Se presentaba como un banco digital nativo, con una propuesta centrada en simplicidad, bajas comisiones y accesibilidad para segmentos de la población históricamente no bancarizados. En un país donde la inclusión financiera formal todavía tiene recorrido pendiente (el BCP estima que cerca del 40% de la población adulta sigue fuera del sistema bancario formal), esa propuesta le dio un crecimiento rápido.
Esa misma velocidad de crecimiento es, con frecuencia, lo que genera tensión con los requerimientos de capitalización progresiva que exige el regulador. Crecer el pasivo (depósitos) más rápido que el capital propio es una señal de alerta en cualquier jurisdicción.
Que el BCP haya decidido intervenir en lugar de simplemente emitir una advertencia pública sugiere que la situación patrimonial detectada era lo suficientemente grave como para justificar la toma de control inmediata. El comunicado oficial del banco central no especifica plazos para el levantamiento de la intervención.
Lo que la cobertura mediática no analiza
La cobertura de BBC Mundo y otros medios regionales se centra, con lógica, en el impacto sobre los ahorristas paraguayos: acceso bloqueado, incertidumbre sobre plazos, posibles colas en agencias. Es la historia inmediata y es relevante.
Lo que esos medios no cubren es la dimensión que nos importa en Impulse Legacy: qué significa esto para los emprendedores, empresarios y profesionales españoles que ya operan en Paraguay o que están evaluando establecerse allí.
Una intervención bancaria no colapsa un sistema financiero. Pero sí obliga a revisar dónde tienes el dinero operativo de tu empresa y bajo qué estructura.
Hay varios ángulos que la cobertura local omite:
El riesgo de concentración bancaria para empresas extranjeras. Muchos españoles que llegan a Paraguay abren su cuenta operativa en el primer banco que les resulta accesible, con frecuencia los más modernos y digitales, que tienen procesos de onboarding más ágiles. Ueno Bank era exactamente ese tipo de entidad. Si tienes allí el flujo de caja de tu empresa y los depósitos quedan bloqueados durante semanas, el problema es grave, independientemente de lo que resuelva el FGD. Diversificar entre dos entidades bancarias distintas es una práctica básica de gestión de riesgo que en Paraguay, como en cualquier otro mercado, aplica.
El impacto en la narrativa de estabilidad financiera del país. Paraguay ha construido en los últimos años un relato de solidez macroeconómica respaldado por datos reales: JP Morgan destacó la seguridad para hacer negocios en Paraguay en un informe reciente, y el país lleva más de dos décadas con crecimiento ininterrumpido del PIB. Una intervención bancaria de esta escala no revierte esa narrativa, pero la matiza. Los inversores sofisticados van a mirar más de cerca la supervisión microprudencial del BCP.
El efecto sobre la confianza en la banca digital regional. Si la intervención se prolonga o deriva en liquidación, el impacto reputacional no afecta solo a Ueno Bank: afecta a toda la categoría de banca digital en Paraguay y, por extensión, a la velocidad con que otros emprendedores del sector fintech puedan levantar capital o captar clientes. Hemos cubierto cómo Paraguay avanza en inteligencia artificial y tecnología financiera; ese avance necesita un entorno regulatorio percibido como fiable.
Nota
La cobertura internacional del caso es todavía escasa. Reuters y Bloomberg no habían publicado análisis al cierre de este artículo. Seguiremos actualizando conforme haya nuevos datos del BCP.
Qué debería hacer alguien con dinero en Ueno Bank
Creo que conviene evitar las dos reacciones extremas: el pánico inmediato y la indiferencia total. Lo práctico, en este momento, pasa por tres cosas.
Primero, confirmar el saldo exacto que tienes depositado y verificar si supera el umbral del FGD. Si está por debajo de los USD 25.500 (calculando con el tipo de cambio vigente del guaraní), la cobertura legal existe, aunque los plazos de reembolso en procesos de este tipo raramente son inmediatos.
Segundo, seguir los comunicados oficiales del BCP directamente, no a través de cadenas de WhatsApp ni de interpretaciones de terceros. El banco central es quien determina los plazos y condiciones de la intervención.
Tercero, si eres empresario con operaciones activas en Paraguay, revisar tu estructura de tesorería. El problema de concentrar el flujo operativo en una única entidad no empieza ni acaba con Ueno Bank. Es una práctica de gestión que conviene revisar en cualquier mercado. Hemos escrito sobre cómo abrir empresa en Paraguay siendo español y, en ese proceso, la selección bancaria es una decisión con más peso del que suele darse.
Lectura de contexto
La economía paraguaya sigue siendo sólida. El PIB creció por encima del 4% en 2025 según datos del BCP, y la intervención de Ueno Bank responde a la situación específica de esa entidad, no a una fragilidad del sistema en su conjunto. El Fondo de Garantía de Depósitos existe precisamente para este tipo de situaciones.
El BCP y la supervisión bancaria: el contexto que falta
Paraguay tiene un sistema de supervisión bancaria que, comparado con el de otras economías latinoamericanas de tamaño similar, funciona con relativa consistencia. La intervención de Ueno Bank, en ese sentido, puede leerse también como una señal de que el regulador actúa antes de que un problema se convierta en colapso sistémico.
En la crisis bancaria de 1995-1998, Paraguay vivió una de las peores experiencias de quiebras bancarias en cadena de América Latina, con más de 25 entidades cerradas y un impacto severo sobre la confianza en el sistema financiero. El BCP fue reformado después de ese episodio precisamente para tener más capacidad de acción temprana. Que hoy pueda intervenir una entidad grande antes de que se produzca una corrida masiva de depósitos refleja que esa capacidad existe, aunque los plazos de resolución siempre generan incertidumbre.
La evolución de este caso en las próximas semanas va a decir mucho sobre la madurez del sistema regulatorio paraguayo. Si la resolución es ordenada y los depositantes son compensados dentro de los plazos legales, el impacto en la narrativa de estabilidad del país será menor de lo que hoy sugiere el impacto inmediato. Si se prolonga o deriva en pérdidas para ahorristas medianos, el efecto en la confianza será más duradero.
Seguiremos esta historia. Si quieres recibir las actualizaciones sobre Paraguay, el sistema financiero local y las implicaciones para quien opera desde allí, suscríbete al newsletter. Publicamos cada dos días y este tipo de análisis llega directo a tu correo antes de que lo veas circular en redes.
Recomendación editorial
¿Necesitas ayuda para instalarte en Paraguay?
Trabajamos con un equipo de abogados en Asunción que nos ha instalado a nosotros y a varios amigos. Todo incluido: residencia y cédula paraguaya, RUC ante la SET, apertura de cuenta bancaria y alojamiento durante los trámites.
Mejor precio del mercado paraguayo. Sin sorpresas de última hora.


